Fortuneo - ma banque en ligne
- 4,4
- Note
- 1.00M
- Installations
- Free
- Prix
 Analyse par App-foxy
Quand je veux suivre une dépense, vérifier le solde d’un compte ou garder un œil sur un investissement depuis mon téléphone, j’attends d’une application bancaire qu’elle me fasse gagner du temps, pas qu’elle ajoute une étape. C’est dans cette logique que j’ai testé Fortuneo - ma banque en ligne, l’application financière de Fortuneo. Elle réunit la gestion du compte bancaire, la carte, le budget, le crédit, la Bourse et le paiement Wero & Pay dans un même espace.
Mon impression générale est assez claire : l’application convient surtout à quelqu’un qui veut centraliser plusieurs usages bancaires et qui accepte de prendre quelques minutes pour comprendre l’organisation des menus. Elle n’est pas seulement pensée pour consulter un solde. En revanche, si vous recherchez une interface ultra-minimaliste ou un outil indépendant capable de regrouper plusieurs banques, son approche peut sembler moins adaptée.
Fortuneo est proposée gratuitement et s’adresse à un public très large, avec une classification PEGI 3. Elle existe depuis le 1er mars 2011, ce qui se ressent dans son ambition : on trouve davantage qu’un simple écran de compte courant. La version actuelle est la 14.1.0 et demande Android 8.0 ou une version ultérieure. Sur Android, elle a dépassé le million d’installations, avec une moyenne de 4,4 sur environ 66 000 évaluations. Ces chiffres ne remplacent pas un essai personnel, mais ils montrent qu’elle est déjà bien installée dans les habitudes de nombreux clients.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



De la dépense imprévue au suivi complet dans l’application
Quand une dépense imprévue bouscule mon mois, je commence par vérifier les mouvements et leur effet sur le compte, plutôt que de me fier au seul solde affiché. Cette première étape aide à distinguer un incident ponctuel d’un déséquilibre qui mérite un suivi plus régulier. Je passe ensuite de cette vérification immédiate à une vue d’ensemble, pour comprendre comment les opérations s’inscrivent dans mon budget.
Le point de départ : savoir où en est réellement son argent
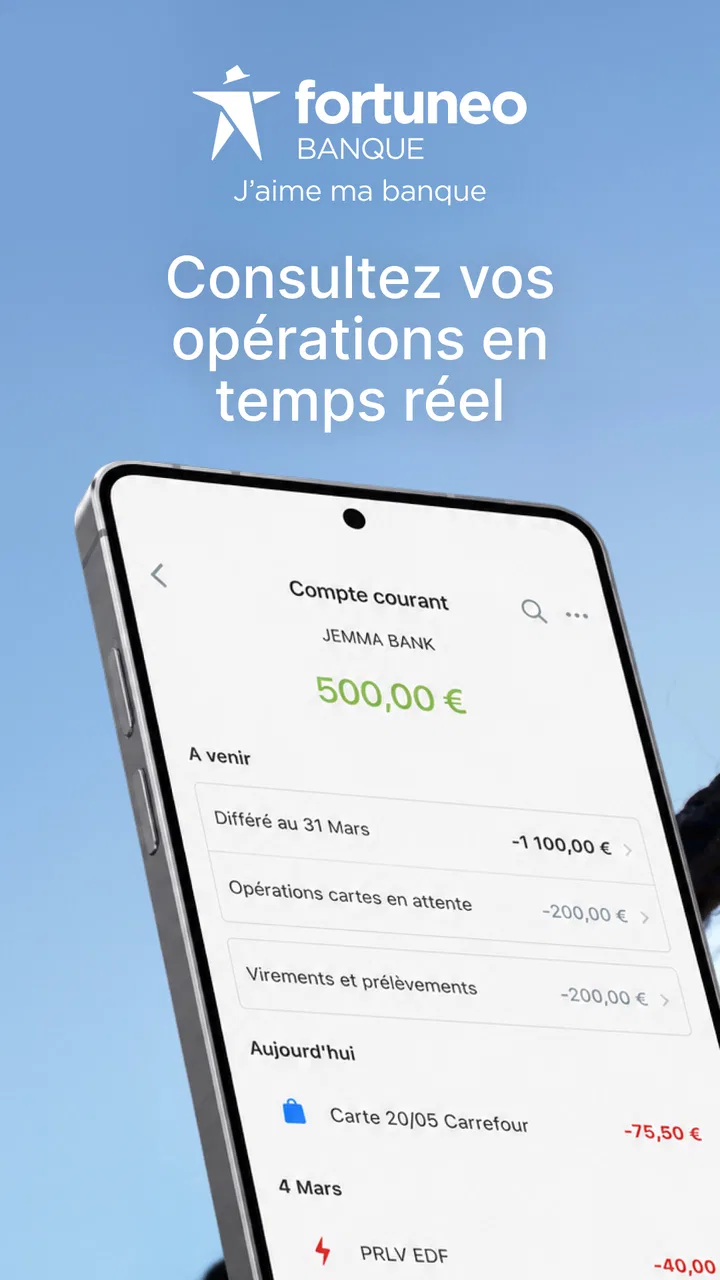
Le scénario le plus courant commence par une question simple : combien puis-je dépenser aujourd’hui sans déséquilibrer mon mois ? Dans ce cas, j’ouvre l’application pour retrouver mes comptes et examiner les opérations récentes. L’intérêt n’est pas seulement de voir un montant global, mais de remettre ce montant dans son contexte : paiements par carte, mouvements à venir, virements et autres opérations qui peuvent modifier la somme disponible.
Cette première étape est particulièrement utile après une journée où plusieurs paiements ont été effectués. Au lieu de rechercher des reçus dans mes messages ou de me connecter à un site depuis un ordinateur, je peux commencer par l’application mobile. Pour une personne qui utilise principalement son téléphone, cette continuité est un vrai confort. Elle évite aussi de confondre le solde affiché avec le budget réellement disponible pour les prochains jours.
Je conseille toutefois de ne pas traiter l’écran d’accueil comme un budget complet. Un solde bancaire indique une situation à un instant donné, tandis qu’un budget demande de tenir compte des prélèvements, des achats déjà prévus et des dépenses récurrentes. L’application aide à observer les mouvements, mais elle ne remplace pas une petite vérification personnelle avant une dépense importante.
Le parcours quotidien : compte, carte et paiement
Pour un usage classique, je passe d’abord par la partie consacrée au compte, puis je vérifie la carte lorsque l’opération concerne un paiement. Cette séparation est logique : le compte sert à suivre les mouvements, tandis que la carte correspond davantage aux achats et à la gestion du moyen de paiement. Le fait de retrouver ces fonctions au même endroit évite de jongler entre plusieurs applications.
Dans une situation très concrète, imaginons un achat effectué le matin, un remboursement attendu dans l’après-midi et un virement à faire le soir. Je peux commencer par contrôler l’opération liée à l’achat, consulter l’évolution du compte, puis passer au paiement ou au virement sans quitter l’environnement Fortuneo. Le bénéfice principal est la réduction des changements de contexte. Je reste dans le même parcours au lieu d’alterner entre l’application bancaire, une messagerie et un service de paiement séparé.
Le paiement Wero & Pay élargit cette logique. Pour une personne qui partage régulièrement des dépenses, ce type d’outil peut être pratique lorsqu’il faut envoyer ou recevoir de l’argent sans construire un parcours compliqué autour d’un autre service. Je le vois surtout comme un complément aux opérations bancaires habituelles, pas comme un remplacement de tous les usages de paiement.
Le point à surveiller est la précision de l’action choisie. Dans une application qui regroupe compte, carte, crédit, Bourse et paiement, il faut prendre le temps de vérifier que l’on se trouve dans le bon espace avant de confirmer. Une interface riche donne plus de possibilités, mais elle demande aussi une attention légèrement supérieure à celle d’une application limitée à l’affichage du solde.
Le passage du suivi au budget
La rubrique budget prend son sens lorsque je ne veux plus seulement constater mes dépenses, mais comprendre leur rythme. Pour l’utiliser correctement, je commence par une période précise : le mois en cours, par exemple. Je regarde ensuite les opérations qui pèsent le plus sur mon quotidien et j’essaie de distinguer les dépenses ponctuelles des habitudes régulières.
Cette méthode est plus utile qu’une consultation rapide du solde. Une baisse importante peut venir d’un achat exceptionnel et ne pas annoncer un problème durable. À l’inverse, plusieurs petites dépenses répétées peuvent passer inaperçues tout en pesant davantage sur le mois. L’application devient alors un outil de prise de recul, à condition de revenir régulièrement sur les opérations plutôt que de l’ouvrir uniquement lorsque le compte semble bas.
Un conseil pratique consiste à faire cette vérification après un week-end ou avant une échéance importante. Dans le premier cas, je peux repérer les achats regroupés sur quelques jours. Dans le second, je vérifie que les dépenses déjà engagées ne rendent pas le solde trompeusement rassurant. Cette habitude transforme la fonction budget en étape de décision, et pas seulement en écran de consultation.
Le relais vers la Bourse et le crédit
Fortuneo ne s’arrête pas au compte courant. La présence de la Bourse peut intéresser quelqu’un qui veut suivre ses placements dans le même univers que ses opérations quotidiennes. Le principal avantage est la continuité : je n’ai pas besoin de séparer mentalement la banque utilisée pour mes dépenses et celle qui sert à regarder mes investissements.
Cette proximité peut aussi devenir un piège pour les débutants. Voir un espace de Bourse à côté du compte courant peut donner l’impression que le passage de l’un à l’autre est naturel ou sans risque. Ce n’est pas le cas. Un investissement demande une réflexion sur l’horizon, la volatilité et la somme que l’on accepte de immobiliser. Je recommande donc d’utiliser cette partie pour suivre et organiser ses démarches avec méthode, jamais pour agir dans la précipitation après une variation de marché.
La section crédit suit une logique comparable. Elle peut être utile lorsqu’un projet doit être étudié depuis le même environnement que le compte bancaire. Le bon réflexe consiste à préparer d’abord son budget réel, en incluant les dépenses régulières et les engagements déjà présents. Consulter une possibilité de crédit avant cette étape risque de faire paraître une mensualité acceptable alors que l’ensemble du budget est déjà tendu.
Ce regroupement est une force pour les clients qui veulent un point d’entrée unique. Il est moins convaincant pour ceux qui préfèrent séparer strictement leurs dépenses courantes, leurs investissements et leurs décisions de financement. Dans ce dernier cas, plusieurs outils spécialisés peuvent sembler plus lisibles, même si cela implique de multiplier les applications.
Les handoffs : quand l’application doit passer le relais
Une bonne expérience bancaire ne dépend pas uniquement de l’écran principal. Elle dépend aussi de la façon dont l’utilisateur passe d’une étape à la suivante. Dans mon parcours, le premier relais est celui entre la consultation et l’action : je regarde une opération, puis je décide de faire un virement, de vérifier la carte ou de revoir le budget. Plus les intitulés sont clairs, moins le risque d’erreur est élevé.
Le second relais concerne le passage entre l’application et la vie réelle. Une dépense peut être visible dans le compte, mais son interprétation demande parfois de se souvenir du contexte : achat personnel, dépense partagée, remboursement attendu ou mouvement lié à un projet. Pour tirer le meilleur parti de l’outil, je conseille de ne pas simplement faire défiler les opérations. Il faut les relier à ses propres catégories de dépenses et à ses échéances.
Le troisième relais apparaît quand une opération devient plus engageante, notamment avec la Bourse ou le crédit. L’application facilite l’accès à ces domaines, mais la décision reste personnelle. C’est précisément ici qu’une application bancaire ne peut pas remplacer une analyse sérieuse. Elle peut réunir les informations et les démarches ; elle ne peut pas décider si une opération correspond réellement à votre situation.
Pour les paiements Wero & Pay, le relais se fait avec le destinataire. Avant de valider, je vérifie toujours le bénéficiaire et le montant, surtout lorsque le paiement concerne un proche ou une dépense partagée. Cette vérification paraît banale, mais elle devient essentielle dès qu’une application rend l’envoi d’argent rapide. La rapidité est utile seulement si elle reste accompagnée d’un contrôle.
Ce que l’on obtient après quelques jours d’utilisation
Après avoir suivi ce parcours, l’application donne surtout une vision plus cohérente de sa relation avec Fortuneo. Le compte, la carte, le budget, les paiements, le crédit et la Bourse ne sont plus des sujets complètement séparés. Pour moi, c’est le résultat le plus intéressant : l’application sert de tableau de bord financier personnel, avec des portes d’entrée différentes selon le besoin du moment.
Cette centralisation est particulièrement adaptée à une personne qui possède déjà ses principaux produits chez Fortuneo. Elle permet de consulter les éléments importants sans revenir systématiquement à un ordinateur. Elle peut aussi aider un utilisateur organisé à vérifier son budget avant une dépense, à suivre une opération après un paiement et à garder une vue d’ensemble de ses projets.
Le résultat est moins spectaculaire pour quelqu’un qui ne souhaite qu’un accès occasionnel à son solde. Dans ce cas, la richesse des rubriques peut sembler disproportionnée. Une application bancaire plus dépouillée pourrait être plus immédiate, surtout pour une personne qui ne s’intéresse ni à la Bourse ni au crédit et qui utilise rarement les paiements intégrés.
Il faut également distinguer la gratuité de l’application et le coût éventuel des produits ou opérations bancaires associés. Le téléchargement et l’utilisation de l’outil sont gratuits, mais cela ne signifie pas que toutes les décisions prises depuis l’application le sont automatiquement. Avant une opération financière, je vérifie toujours les conditions applicables au produit concerné. C’est une précaution importante, notamment pour le crédit, les placements et certains services liés à la carte.
Quand le parcours devient moins fluide
La principale friction vient de la densité fonctionnelle. Une application qui rassemble autant de domaines doit forcément organiser beaucoup d’informations. Pour un habitué de Fortuneo, cette richesse peut devenir efficace. Pour un nouveau venu, elle peut demander une courte période d’adaptation, surtout lorsqu’il cherche une action précise et tombe d’abord sur des sections qui ne le concernent pas.
Le deuxième point de vigilance est la dépendance à la qualité de l’organisation personnelle. L’application affiche les éléments bancaires, mais elle ne sait pas toujours pourquoi une dépense a été faite ni si elle était prévue. Si je consulte rapidement le solde sans intégrer les paiements en attente ou les dépenses à venir, je peux tirer une conclusion trop optimiste. Ce n’est pas un défaut propre à Fortuneo, mais son interface complète peut donner une impression de maîtrise supérieure à la réalité.
Le troisième point concerne les usages sensibles. Pour la Bourse et le crédit, je préfère une démarche lente et réfléchie à une navigation trop rapide. Le fait que tout soit accessible depuis le mobile est pratique, mais cela rend aussi possible une décision prise entre deux activités, sans recul suffisant. Dans ces situations, je recommande de consulter les informations, de noter les questions à vérifier, puis de revenir à l’action plus tard.
Enfin, l’application ne sera pas le meilleur choix pour quelqu’un qui veut gérer plusieurs établissements dans un tableau de bord unique. Son intérêt principal est de servir l’écosystème Fortuneo. Si votre quotidien repose sur des comptes répartis entre plusieurs banques et que vous voulez les comparer au même endroit, un agrégateur financier dédié sera probablement plus pertinent. Vous perdrez alors une partie de l’intégration propre à Fortuneo, mais vous gagnerez une vue transversale.
À qui je la recommande, et dans quel cas je passerais mon tour
Je recommande cette application aux clients Fortuneo qui veulent effectuer leurs opérations courantes sur mobile et réunir plusieurs aspects de leur vie financière dans un même espace. Elle est aussi intéressante pour les personnes qui aiment contrôler régulièrement leur budget, vérifier leurs paiements et suivre leurs placements sans utiliser des outils complètement séparés.
Je la conseillerais moins à une personne qui cherche uniquement une interface de consultation très simple, ou à quelqu’un qui veut une gestion réellement multi-banque. Elle peut également ne pas convenir à un utilisateur qui préfère déléguer entièrement le suivi de son budget : l’application fournit un cadre, mais les bonnes décisions dépendent toujours de la manière dont on interprète ses opérations.
Pour commencer sans se perdre, je suivrais un ordre précis. Je vérifierais d’abord les comptes et les opérations récentes, puis la carte et les paiements. Ensuite seulement, j’examinerais la partie budget. Les espaces Bourse et crédit viendraient en dernier, une fois la situation quotidienne comprise. Cette progression évite de confondre les besoins immédiats avec les décisions financières à plus long terme.
Au final, Fortuneo propose une application bancaire complète et cohérente pour les personnes déjà engagées dans son univers. J’apprécie surtout le passage fluide entre le suivi du compte, la carte, le budget et les services financiers plus avancés. Ses limites viennent de la même source que ses qualités : plus il y a de fonctions, plus il faut prendre le temps de se repérer et de vérifier ses choix.
Avec plus de dix mille avis et une présence de longue durée, elle bénéficie d’une base d’utilisateurs importante. Mais mon conseil reste simple : installez-la si vous voulez piloter plusieurs usages Fortuneo depuis votre téléphone, pas seulement consulter un chiffre. Sa vraie valeur apparaît lorsque l’on suit le chemin complet, de la dépense observée à la décision prise, avec un peu de méthode et sans confondre accès rapide et décision automatique.
FAQ sur Fortuneo - ma banque en ligne
01Qu’est-ce que Fortuneo - ma banque en ligne et à quels besoins répond-elle ?
Fortuneo est une banque en ligne française qui permet de gérer ses comptes depuis une application mobile ou un espace client web. Après ouverture du compte, l’utilisateur peut consulter ses soldes, suivre ses opérations, effectuer des virements, gérer ses cartes bancaires et accéder à différents produits d’épargne ou d’investissement. L’offre exacte dépend toutefois de l’éligibilité et des conditions commerciales en vigueur.
02L’ouverture d’un compte Fortuneo se fait-elle entièrement en ligne ?
Oui, la demande d’ouverture peut généralement être réalisée à distance depuis l’application ou le site Fortuneo. Il faut renseigner ses informations personnelles, fournir des justificatifs d’identité et de domicile, puis respecter les conditions demandées par la banque, notamment celles liées aux revenus ou au versement initial selon le produit choisi. La validation reste soumise à l’acceptation du dossier.
03Quels services peut-on gérer depuis l’application Fortuneo ?
L’application permet principalement de consulter les comptes et les transactions, de réaliser des virements, de gérer les bénéficiaires et de suivre les dépenses liées à la carte. Elle peut également proposer des fonctions de paramétrage, comme la modification de certains plafonds, le verrouillage temporaire de la carte ou l’accès aux relevés. Les fonctionnalités disponibles peuvent varier selon le profil et les produits détenus.
04L’application Fortuneo est-elle gratuite et quels frais faut-il surveiller ?
Le téléchargement de l’application est généralement gratuit, mais cela ne signifie pas que tous les services bancaires sont sans frais. Certaines cartes peuvent être gratuites sous conditions d’utilisation ou de revenus, tandis que des frais peuvent s’appliquer en cas de non-respect des conditions, d’opérations particulières, de retraits spécifiques ou d’utilisation à l’étranger. Il est conseillé de consulter la tarification officielle avant l’inscription.
05Fortuneo convient-elle aux personnes qui ont besoin d’un accompagnement bancaire personnalisé ?
Fortuneo convient surtout aux utilisateurs autonomes, à l’aise avec la gestion bancaire depuis une application ou un site internet. Les opérations courantes sont conçues pour être effectuées en ligne, ce qui peut réduire les échanges en agence puisqu’il n’existe pas de réseau d’agences traditionnel. Un service client reste disponible pour les demandes d’assistance, mais les horaires, les canaux de contact et les délais peuvent varier.
Avantages
- Ouverture de compte entièrement en ligne et généralement rapide.
- Application claire pour suivre les dépenses et les opérations courantes.
- Virements et gestion des bénéficiaires facilement accessibles.
- Large choix de cartes selon les besoins et les conditions d’éligibilité.
- Outils pratiques pour consulter les plafonds et gérer la carte.
Inconvénients
- Certaines offres exigent des revenus ou un dépôt minimum.
- Dépôt d’espèces impossible dans la plupart des situations.
- Assistance parfois moins immédiate qu’en agence physique.
- L’accès à certaines fonctionnalités dépend du type de compte.
- Les opérations internationales peuvent entraîner des frais selon la carte.

Fortuneo - ma banque en ligne
Galerie